Domain steuerberatertuerkei.de kaufen?
Wir ziehen mit dem Projekt
steuerberatertuerkei.de um.
Sind Sie am Kauf der Domain
steuerberatertuerkei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerberatertuerkei.de kaufen?
Wie lautet die Frage nach einem Maico Badlüfter ohne Nachlauf?
Gibt es einen Maico Badlüfter ohne Nachlauf? **
Ein Maico 700 Supermoto ist ein Motorradmodell des deutschen Herstellers Maico mit einem Hubraum von 700 ccm und einem speziellen Design für den Einsatz auf der Straße und im Gelände.
Das Maico 700 Supermoto ist ein vielseitiges Motorradmodell, das sowohl für den Straßenverkehr als auch für Offroad-Abenteuer geeignet ist. Mit einem Hubraum von 700 ccm bietet es ausreichend Leistung für verschiedene Fahrbedingungen. Das spezielle Design des Maico 700 Supermoto macht es zu einem auffälligen und leistungsstarken Motorrad für Fahrer, die sowohl auf der Straße als auch im Gelände unterwegs sein möchten. **
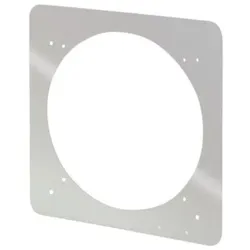

Ähnliche Suchbegriffe für Maico-Verbindungsrahmen-ZVR-30
Top-Angebote
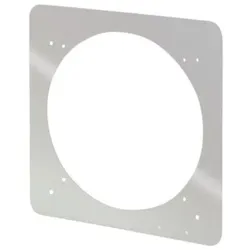
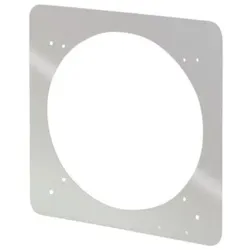
Produkte zum Begriff Maico-Verbindungsrahmen-ZVR-30:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind 30 ml 30 g?
Nein, 30 ml und 30 g sind nicht dasselbe. Milliliter (ml) ist eine Maßeinheit für Volumen, während Gramm (g) eine Maßeinheit für Masse ist. Die beiden Einheiten messen also unterschiedliche Eigenschaften von Substanzen. Die Umrechnung von ml in g hängt von der Dichte der Substanz ab, da verschiedene Stoffe unterschiedliche Dichten haben. Daher ist es wichtig zu wissen, um welche Substanz es sich handelt, um eine genaue Umrechnung vornehmen zu können. **
-
Zählt eine 30 als besser als 30?
Nein, eine 30 ist nicht besser als eine 30. Beide Zahlen sind identisch und haben den gleichen Wert. **
-
Wie schwer ist ein Terrarium mit den Maßen 30 x 30 x 30?
Das Gewicht eines Terrariums hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Material, aus dem es hergestellt ist. Wenn wir jedoch von einem durchschnittlichen Terrarium ausgehen, das aus Glas besteht, könnte es ungefähr 10-15 kg wiegen. Es ist jedoch wichtig zu beachten, dass dies nur eine grobe Schätzung ist und das tatsächliche Gewicht je nach spezifischem Terrarium variieren kann. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **

Ist SAE 30 Motoröl dasselbe wie 10W-30?
Nein, SAE 30 Motoröl und 10W-30 Motoröl sind nicht dasselbe. SAE 30 ist ein Einbereichsöl, das für den Einsatz bei höheren Temperaturen geeignet ist. 10W-30 hingegen ist ein Mehrbereichsöl, das sowohl bei niedrigen als auch bei hohen Temperaturen verwendet werden kann. **
Sind Evaluna 30 und Evluna 30 Dragrees dasselbe?
Ja, Evaluna 30 und Evluna 30 Dragrees sind dasselbe Medikament. Der Unterschied in der Schreibweise könnte auf eine unterschiedliche Markenbezeichnung oder Verpackung hinweisen, aber der Wirkstoff und die Dosierung sind identisch. Es ist wichtig, die genaue Bezeichnung des Medikaments zu überprüfen, um sicherzustellen, dass es sich um das richtige handelt. **
Top-Angebote
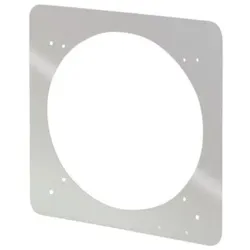
Produkte zum Begriff Maico-Verbindungsrahmen-ZVR-30:
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die Frage nach einem Maico Badlüfter ohne Nachlauf?
Gibt es einen Maico Badlüfter ohne Nachlauf? **
-
Ein Maico 700 Supermoto ist ein Motorradmodell des deutschen Herstellers Maico mit einem Hubraum von 700 ccm und einem speziellen Design für den Einsatz auf der Straße und im Gelände.
Das Maico 700 Supermoto ist ein vielseitiges Motorradmodell, das sowohl für den Straßenverkehr als auch für Offroad-Abenteuer geeignet ist. Mit einem Hubraum von 700 ccm bietet es ausreichend Leistung für verschiedene Fahrbedingungen. Das spezielle Design des Maico 700 Supermoto macht es zu einem auffälligen und leistungsstarken Motorrad für Fahrer, die sowohl auf der Straße als auch im Gelände unterwegs sein möchten. **
-
Sind 30 ml 30 g?
Nein, 30 ml und 30 g sind nicht dasselbe. Milliliter (ml) ist eine Maßeinheit für Volumen, während Gramm (g) eine Maßeinheit für Masse ist. Die beiden Einheiten messen also unterschiedliche Eigenschaften von Substanzen. Die Umrechnung von ml in g hängt von der Dichte der Substanz ab, da verschiedene Stoffe unterschiedliche Dichten haben. Daher ist es wichtig zu wissen, um welche Substanz es sich handelt, um eine genaue Umrechnung vornehmen zu können. **
-
Zählt eine 30 als besser als 30?
Nein, eine 30 ist nicht besser als eine 30. Beide Zahlen sind identisch und haben den gleichen Wert. **
Ähnliche Suchbegriffe für Maico-Verbindungsrahmen-ZVR-30
-
Wie schwer ist ein Terrarium mit den Maßen 30 x 30 x 30?
Das Gewicht eines Terrariums hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Material, aus dem es hergestellt ist. Wenn wir jedoch von einem durchschnittlichen Terrarium ausgehen, das aus Glas besteht, könnte es ungefähr 10-15 kg wiegen. Es ist jedoch wichtig zu beachten, dass dies nur eine grobe Schätzung ist und das tatsächliche Gewicht je nach spezifischem Terrarium variieren kann. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Ist SAE 30 Motoröl dasselbe wie 10W-30?
Nein, SAE 30 Motoröl und 10W-30 Motoröl sind nicht dasselbe. SAE 30 ist ein Einbereichsöl, das für den Einsatz bei höheren Temperaturen geeignet ist. 10W-30 hingegen ist ein Mehrbereichsöl, das sowohl bei niedrigen als auch bei hohen Temperaturen verwendet werden kann. **
-
Sind Evaluna 30 und Evluna 30 Dragrees dasselbe?
Ja, Evaluna 30 und Evluna 30 Dragrees sind dasselbe Medikament. Der Unterschied in der Schreibweise könnte auf eine unterschiedliche Markenbezeichnung oder Verpackung hinweisen, aber der Wirkstoff und die Dosierung sind identisch. Es ist wichtig, die genaue Bezeichnung des Medikaments zu überprüfen, um sicherzustellen, dass es sich um das richtige handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.